
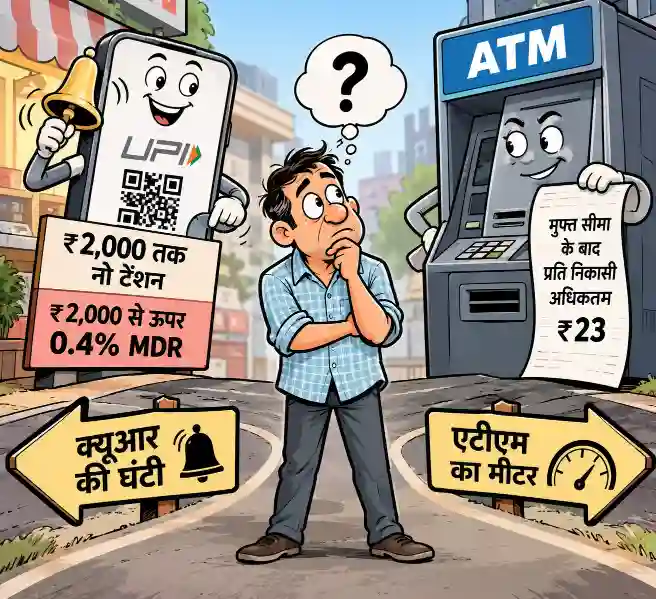
दीपेश मिश्रा, भोपाल। यूपीआई आया तो लगा कि जेब में नकद हो या न हो, जिंदगी आसान हो गई। दुकानदार को पैसे, ग्राहक को छुट्टा और बैंक को हर लेन-देन का हिसाब। अब सुविधा इतनी समझदार हो गई है कि ₹2,000 तक तो प्यार से भुगतान करिए, उसके बाद हिसाब-किताब शुरू। 15 अक्टूबर से ₹2,000 से अधिक के चुनिंदा व्यापारी लेन-देन पर 0.4 प्रतिशत एमडीआर लगेगा। ग्राहक से सीधे शुल्क नहीं लिया जाएगा और सरकार के मुताबिक करीब 96 प्रतिशत व्यापारी लेन-देन इसके दायरे से बाहर रहेंगे।
अब ₹20 हजार का भुगतान कीजिए तो गणित के हिसाब से ₹80 एमडीआर बनता है। ग्राहक ने पूरे ₹20 हजार दिए, लेकिन व्यापारी के खाते में ₹19,920 पहुंचे। यानी भुगतान पूरा, हिसाब थोड़ा अधूरा। कहा जा रहा है कि यह शुल्क ग्राहक से नहीं लिया जाएगा। बात ठीक है, लेकिन व्यापारी भी ऐसा जीव नहीं है जो घाटा खाकर कारोबार चलाए। वह भी हिसाब जानता है। लागत बढ़ेगी तो कहीं न कहीं कीमत में दिखाई देगी, मार्जिन में दिखाई देगी या फिर नकद भुगतान अचानक ज्यादा सम्मान पाने लगेगा।
यहीं से कहानी में दूसरा पात्र आता है – एटीएम। डिजिटल भुगतान महंगा लगा तो आदमी नकद निकालेगा। लेकिन नकद निकालने के लिए बैंक की ओर बढ़े और महीने में तय सीमा से ज्यादा बार एटीएम इस्तेमाल कर लिया तो वहां भी शुल्क का मीटर शुरू। बैंक ग्राहकों को एक सीमा तक मुफ्त एटीएम लेन-देन की सुविधा देते हैं, उसके बाद शुल्क लग सकता है। यानी क्यूआर से भुगतान करो तो एक हिसाब, नकद के लिए एटीएम जाओ तो दूसरा हिसाब। जेब से पैसा निकलने के रास्ते अलग-अलग हैं, लेकिन रास्ते में हिसाब-किताब की चौकी लगभग हर तरफ खड़ी है।
अगस्त में यूपीआई पर करीब 24.51 अरब लेन-देन हुए और इनकी कुल राशि करीब ₹29.82 लाख करोड़ रही। इतनी बड़ी डिजिटल व्यवस्था में लेन-देन की लागत और उसे वहन करने का सवाल स्वाभाविक है। लेकिन आम आदमी के लिए गणित कुछ और है। उसे यह देखना है कि ₹2,000 से ऊपर भुगतान करने पर दुकानदार क्या करेगा और नकद निकालने के लिए एटीएम तक जाने पर बैंक क्या करेगा।
कभी कहा गया था कि डिजिटल भुगतान से नकद रखने की झंझट खत्म होगी। अब स्थिति कुछ ऐसी बनती दिख रही है कि क्यूआर के सामने खड़े होकर जेब डिजिटल हो रही है और एटीएम के सामने जाकर वही जेब नकद ढूंढ रही है। एक तरफ क्यूआर की घंटी बज रही है, दूसरी तरफ एटीएम का मीटर चल रहा है। बीच में ग्राहक खड़ा है, जो सोच रहा है कि पैसा आखिर किस रास्ते से निकले और किस रास्ते से बचाया जाए।
मामला कुछ वैसा ही है जैसे किसी को बहुत समझाकर कहा जाए कि रास्ता छोटा है, बस दो कदम चलना है, लेकिन वह हर दो कदम बाद नया मोड़ खोज ले। फिर उसे समझाना भी कुछ हद तक भैंस के आगे बीन बजाने जैसा हो जाता है। डिजिटल व्यवस्था की जरूरत और उसके फायदे अपनी जगह हैं, लेकिन अगर हर सुविधा के साथ कोई नया हिसाब जुड़ता गया तो आम आदमी सुविधा को नहीं, पहले उसका शुल्क ढूंढेगा।
यूपीआई की खूबसूरती उसकी आसानी में है। नकद रखने की जरूरत नहीं, छुट्टे की परेशानी नहीं और भुगतान चंद सेकंड में। यही सुविधा अगर शुल्क, सीमाओं और अलग-अलग नियमों के इतने छोटे-छोटे खाने में बंटती गई कि भुगतान करने से पहले आदमी कैलकुलेटर निकालने लगे, तो डिजिटल व्यवस्था का सबसे बड़ा फायदा ही कमजोर पड़ सकता है। आखिर ग्राहक को भुगतान करना है, अर्थशास्त्र की प्रवेश परीक्षा नहीं देनी।